
A expansão do varejo de luxo exige mais do que lojas sofisticadas
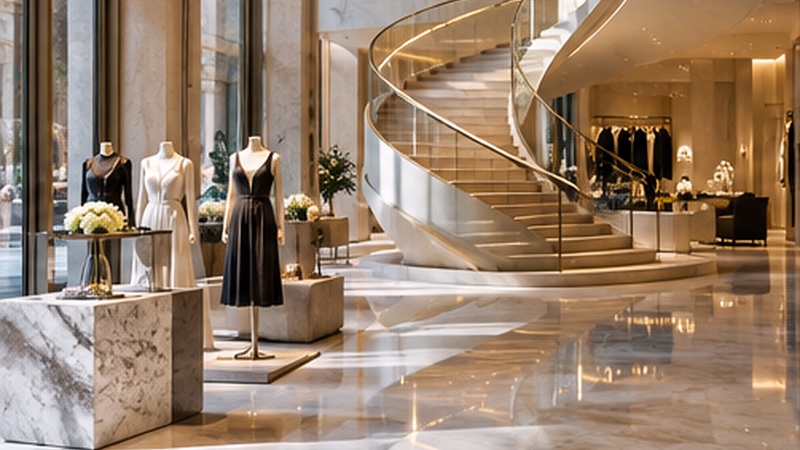
O varejo de luxo passa por uma revisão das estratégias de expansão física das grandes marcas. O movimento combina menos inaugurações, investimentos em flagships de grande porte e abertura de boutiques compactas, com o objetivo de equilibrar custos, experiência e relacionamento com consumidores mais seletivos.
Segundo o levantamento Luxury Retail 2026: Quality Over Quantity, publicado pela JLL em setembro, a área total das lojas de luxo inauguradas nos Estados Unidos caiu 46% no primeiro semestre de 2026, em comparação com igual período de 2025.
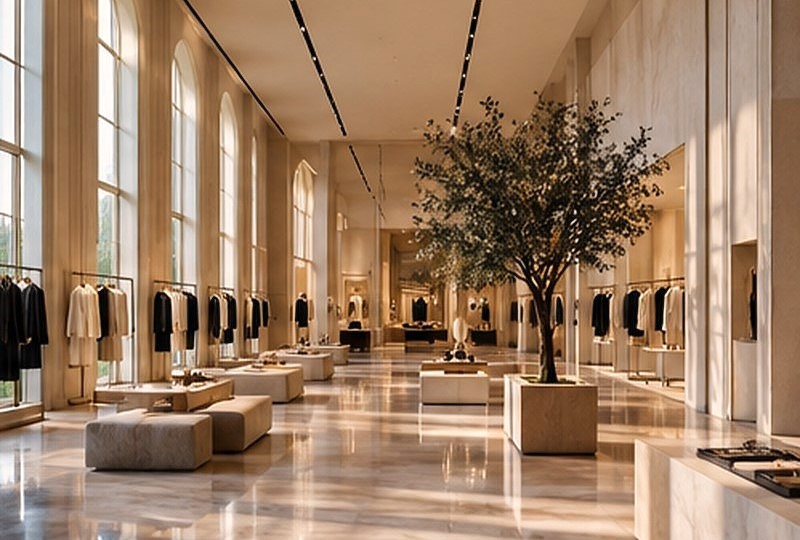
O estudo também recupera dados globais da Bain & Company que apontam redução de 15% a 20% nas inaugurações de lojas monomarca em relação a 2022, enquanto o tamanho médio das flagships cresceu mais de 30%.
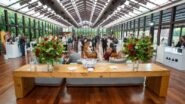
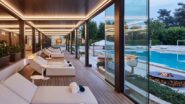
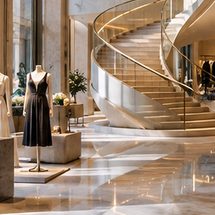
A concentração de investimentos em grandes lojas parte da expectativa de proporcionar experiências que o ambiente digital não consegue reproduzir. Hospitalidade, arte, gastronomia e atendimento privativo passaram a integrar projetos cada vez mais sofisticados.
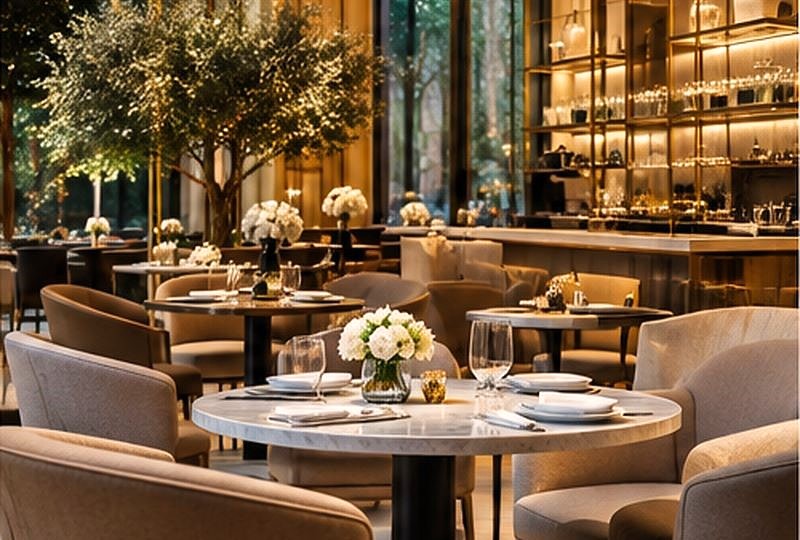
Os indicadores da Bain sobre a experiência do cliente no varejo de luxo, entretanto, revelam uma contradição: cerca de 70% dos consumidores de luxo estão insatisfeitos com a experiência nas lojas, enquanto 90% consideram semelhantes as experiências oferecidas pelas marcas.
Embora a pesquisa não diferencie flagships de lojas convencionais, os resultados questionam a capacidade de diferenciação do setor.
Cafés, galerias e salas reservadas tornaram-se recursos comuns entre marcas com histórias e públicos distintos. Quando essas soluções se repetem, perdem parte de sua capacidade de surpreender.
O tamanho da loja não garante diferenciação
A redução da área total inaugurada não significa que todas as lojas estejam diminuindo de tamanho. A JLL mostra um mercado dividido entre grandes flagships, concentradas em endereços estratégicos, e boutiques compactas, voltadas a categorias e públicos específicos.
Essa reorganização sinaliza maior seletividade na aplicação do capital, mas não garante experiências melhores. Arquitetura sofisticada e espaços exclusivos podem ser reproduzidos por concorrentes com recursos semelhantes.
Mais difícil, entretanto, é construir relacionamentos duradouros, desenvolver equipes que conheçam os clientes e oferecer serviços associados à identidade de cada marca.
Sortimentos adaptados ao mercado, atendimento personalizado, ajustes e reparos especializados são diferenciais que dependem de conhecimento, processos e consistência. São atributos que podem sustentar a preferência do consumidor muito depois da inauguração.
Outro fator que influencia os formatos é a concentração do consumo. Segundo a Bain, os clientes de maior gasto passaram a responder por aproximadamente 46% a 47% das vendas globais de bens pessoais de luxo em 2025, ante 30% em 2019.
Esse aumento de participação, contudo, não representa necessariamente maior volume de consumo. Os gastos desse grupo permaneceram próximos de 165 bilhões de euros entre 2024 e 2025. Sua participação cresceu porque outros consumidores reduziram as compras ou deixaram o mercado.
Essa concentração explica parte dos investimentos em salas privativas e equipes dedicadas. O risco está em estruturar toda a rede para atender apenas quem mais consome atualmente.
A Bain também aponta que mais de 70% dos consumidores afastados do mercado de luxo manifestam intenção de retornar, embora não necessariamente às mesmas marcas.
Essa disposição não garante compras futuras, mas indica a existência de um público que precisa ser considerado nas decisões de expansão.
Nesse contexto, boutiques compactas podem funcionar como pontos de reaproximação, desde que localização, sortimento e atendimento sejam adequados ao perfil desses consumidores. A definição do formato precisa considerar tanto o cliente atual quanto aquele que a marca pretende recuperar.
Marcas independentes influenciam os formatos de expansão
A composição das empresas responsáveis pelas inaugurações ajuda a explicar as mudanças na metragem das novas lojas. Segundo a JLL, marcas independentes e familiares responderam por 46% das aberturas monitoradas nos Estados Unidos e no Canadá entre julho de 2025 e julho de 2026.
Essas operações apresentaram área média próxima de 297 m², significativamente inferior à de algumas grandes flagships. Joalherias e relojoarias também tiveram participação expressiva entre as unidades menores.
Portanto, a redução da área inaugurada pode refletir tanto o perfil das empresas em expansão quanto as características das categorias comercializadas e as estratégias dos conglomerados. Os dados não permitem determinar isoladamente o peso de cada fator.
Para marcas independentes ou de médio porte, inclusive brasileiras, reproduzir o modelo de flagship de um grande grupo pode comprometer recursos necessários à expansão e à operação.
Isso ocorre porque essas lojas frequentemente desempenham funções que ultrapassam suas vendas diretas, contribuindo para a visibilidade e o posicionamento da marca em diferentes mercados.
Quem financia a loja que fortalece toda a rede?
Essa questão ganha importância nos modelos de franquia, licenciamento e distribuição. Uma flagship pode gerar benefícios para outros pontos de venda e canais digitais, enquanto seus custos permanecem concentrados em uma única operação.
Indicadores como frequência de retorno dos clientes, aquisição de novos públicos e fortalecimento do relacionamento ajudam a avaliar sua contribuição, mas não resolvem a distribuição dos investimentos.
Quando um parceiro financia sozinho uma unidade cujos benefícios alcançam toda a rede, pode surgir um desequilíbrio entre custos e resultados. A participação da marca no investimento, condições comerciais específicas e contrapartidas contratuais são alternativas que precisam ser avaliadas conforme o modelo de negócio.
O planejamento de expansão no varejo precisa considerar também a contribuição de cada unidade para o conjunto do negócio, especialmente quando os investimentos e os benefícios são distribuídos entre marcas e parceiros.
O papel de cada loja e as responsabilidades financeiras devem ser definidos antes da escolha do endereço e da assinatura do contrato de locação, quando ainda existe margem para negociação.
O Brasil pode antecipar essas decisões
A Bain identifica Brasil e México entre os mercados de crescimento mais estável para o luxo, apoiado, entre outros fatores, na expansão do varejo e no turismo.
Embora a redução de área registrada nos Estados Unidos não possa ser automaticamente estendida ao mercado brasileiro, os movimentos internacionais oferecem referências para decisões de expansão.
A escolha entre boutiques compactas e grandes flagships precisa considerar o perfil dos consumidores, a função de cada unidade, a capacidade de investimento e a sustentabilidade financeira da operação, especialmente quando envolve parceiros.
Para as marcas que pretendem crescer no Brasil, a oportunidade está em definir essas questões antes de assumir compromissos de longo prazo. Uma loja pode impressionar pela arquitetura e pelos serviços oferecidos, mas sua capacidade de gerar preferência depende de atributos que o consumidor reconheça como próprios daquela marca.
É essa diferenciação, associada a um modelo de investimento sustentável, que deve orientar a escolha dos formatos e a expansão da rede.
Lyana Bittencourt
Lyana Bittencourt é CEO do Grupo BITTENCOURT, consultoria fundada em 1985, especializada em franchising e desenvolvimento, gestão e expansão de redes de negócios. A companhia contabiliza mais de 3.000 projetos com grandes marcas de diversos setores do varejo.
Veja Mais